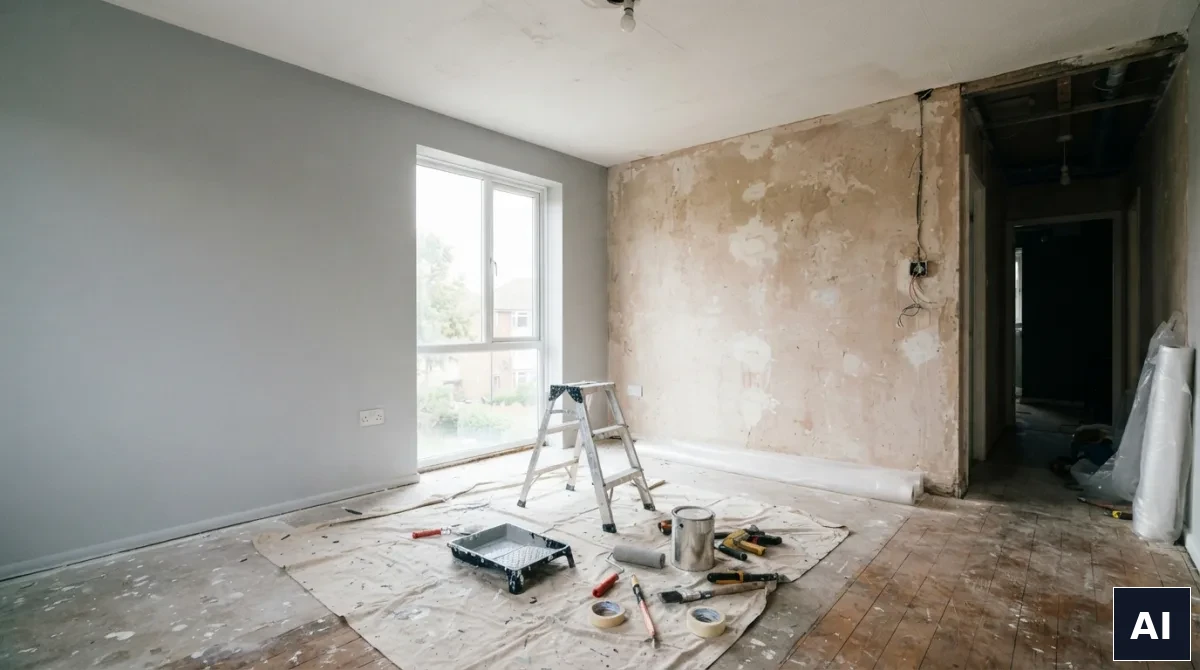
Remont mieszkania o powierzchni 45-50 metrów kwadratowych – typowego dwupokojowego mieszkania – to jeden z najczęstszych powodów, dla których gospodarstwa domowe w ogóle rozważają dodatkowe finansowanie. Zanim padnie decyzja o źródle pieniędzy, warto policzyć, ile taki remont realnie kosztuje.
Ile kosztuje remont dwupokojowego mieszkania
Remont podstawowy – malowanie, wymiana podłóg, odświeżenie łazienki i kuchni bez przebudowy układu pomieszczeń – to wydatek rzędu kilkudziesięciu tysięcy złotych przy materiałach średniej klasy. Remont generalny, z wymianą instalacji elektrycznej i hydraulicznej, przebudową ścianek działowych i wykończeniem pod klucz, potrafi kosztować dwa, trzy razy więcej.
Ta rozpiętość sprawia, że pierwszym krokiem przed wyborem finansowania powinno być precyzyjne określenie zakresu prac – bez tego trudno w ogóle policzyć, ile pieniędzy potrzeba.
Kredyt hipoteczny na remont czy osobny kredyt gotówkowy
Osoby spłacające już kredyt hipoteczny na zakup mieszkania czasem rozważają jego podwyższenie o kwotę remontu zamiast zaciągania osobnego kredytu gotówkowego. Zaletą jest niższe oprocentowanie typowe dla kredytów hipotecznych względem gotówkowych, co przy większej kwocie remontu potrafi dać realną oszczędność na odsetkach. Wadą jest wydłużenie okresu spłaty całego zobowiązania oraz dodatkowe formalności związane z aneksowaniem umowy hipotecznej, w tym często konieczność ponownej wyceny nieruchomości przez bank. Dla mniejszych kwot remontu prostszy i szybszy w realizacji bywa zwykły kredyt gotówkowy, mimo wyższego oprocentowania – różnica w koszcie całkowitym przy niedużej sumie i krótkim okresie spłaty bywa niewielka.
Kalkulacja dla dwupokojowego mieszkania
Załóżmy remont średniego zakresu wyceniony na 60 tysięcy złotych. Płacąc z oszczędności, ten koszt jest ostateczny – bez dodatkowych odsetek, ale wymaga posiadania takiej kwoty odłożonej z góry. Finansując kredytem gotówkowym na pięć lat przy typowym oprocentowaniu, całkowity koszt kredytu (kapitał plus odsetki) będzie wyższy o kilka do kilkunastu tysięcy złotych, w zależności od konkretnej oferty banku.
Ta różnica to cena za możliwość wykonania remontu teraz, zamiast czekać kilka lat na uzbieranie pełnej kwoty. Czy warto ją zapłacić, zależy od tego, jak pilna jest potrzeba remontu i jak wygląda alternatywny koszt mieszkania w obecnym, nieodnowionym stanie – na przykład jeśli planujesz wynająć mieszkanie po remoncie, wyższy czynsz najmu może szybko zrekompensować koszt odsetek. Szczegółowe porównanie ofert kredytów remontowych, z uwzględnieniem RRSO, a nie tylko nominalnego oprocentowania, znajdziesz na https://royalfinanse.com.pl/.
Czy warto skorzystać z ulgi termomodernizacyjnej przy remoncie
Jeśli zakres remontu obejmuje elementy związane z efektywnością energetyczną mieszkania – wymianę okien, docieplenie, modernizację instalacji grzewczej – warto sprawdzić, czy poniesione wydatki kwalifikują się do odliczenia w ramach ulgi termomodernizacyjnej w rocznym rozliczeniu podatkowym. Ta ulga, dostępna dla właścicieli domów jednorodzinnych, nie dotyczy niestety wszystkich rodzajów remontu, więc warto zweryfikować dokładny zakres kwalifikowanych wydatków przed rozpoczęciem prac, żeby odpowiednio zaplanować kolejność i dokumentację (faktury imienne) potrzebną do skorzystania z odliczenia.
Dlaczego rezerwa na niespodzianki jest obowiązkowa
Remonty w starszych mieszkaniach regularnie ujawniają niespodzianki po zerwaniu starych warstw wykończeniowych – skorodowaną instalację, nierówne ściany wymagające dodatkowego tynkowania, wilgoć pod płytkami. Doświadczeni wykonawcy rekomendują rezerwę rzędu 15-20% szacowanego budżetu na tego rodzaju odkrycia.
Pominięcie tej rezerwy to jeden z najczęstszych powodów, dla których remont finansowany dokładnie do planowanej kwoty kończy się koniecznością szukania dodatkowego, awaryjnego finansowania w trakcie prac – często na gorszych warunkach niż gdyby zostało to zaplanowane z góry.
Remont etapami jako alternatywa dla kredytu
Tam, gdzie mieszkanie jest funkcjonalne, choć nieodnowione, warto rozważyć podział remontu na etapy – najpierw pomieszczenia najbardziej uciążliwe (łazienka, kuchnia), później reszta mieszkania w kolejnych sezonach, finansowana z bieżących oszczędności. Taki podział generuje nieco wyższy koszt łączny (powtarzające się koszty transportu materiałów, ekipy), ale eliminuje potrzebę kredytu i związanych z nim odsetek.
Wybór między pełnym remontem na kredyt a podziałem na etapy z oszczędności to decyzja indywidualna, zależna od tego, jak długo jesteś w stanie funkcjonować w częściowo nieodnowionym mieszkaniu – ale warto podjąć ją świadomie, po policzeniu obu scenariuszy na konkretnych liczbach.
Jak negocjować z ekipą remontową, żeby obniżyć koszt bez obniżania jakości
Warto pozyskać wyceny od co najmniej trzech ekip przed podjęciem decyzji – rozpiętość ofert na ten sam zakres prac potrafi być zaskakująco duża, a najtańsza oferta nie zawsze oznacza gorszą jakość, czasem po prostu inny model biznesowy wykonawcy. Elastyczność terminu rozpoczęcia prac (zgoda na termin dogodny dla ekipy, np. poza sezonem najwyższego obłożenia wiosną) bywa argumentem w negocjacjach cenowych, podobnie jak samodzielne zapewnienie części materiałów, jeśli masz do tego czas i wiedzę, zamiast kupowania wszystkiego za pośrednictwem wykonawcy z jego marżą.
